Domain shtf.de kaufen?
Wir ziehen mit dem Projekt
shtf.de um.
Sind Sie am Kauf der Domain
shtf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain shtf.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **

Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
Wahrheit und Katastrophe, Fachbücher von Dirk BraunsteinTheodor W. Adorno (1903-1969) gilt als bedeutender Denker seiner Zeit und seine Kritische Theorie als zentraler Teil der (nicht nur deutschen) Wissenschaftsgeschichte. Doch ist seine Kritik an den Zumutungen der modernen Gesellschaft heute noch aktuell? Dirk Braunstein wendet sich gegen die kulturindustrielle, wissenschaftspolitische und pseudointellektuelle Erledigung der Kritischen Theorie Adornos. Seine Untersuchungen zum Adornoschen Begriff der Kritik, des Rechts, der Ökonomie, des Materialismus, der Zeitdiagnose und der Gesellschaft sowie zur Lehre des Philosophen und Soziologen beschäftigen sich auch mit der Frage, wie jene Lehre philologisch adäquat wiederzugeben ist.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **

Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko:
-
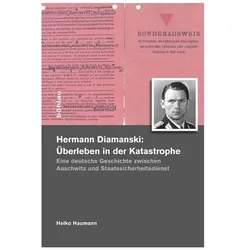
Hermann Diamanski: Überleben in der Katastrophe, Fachbücher von Heiko HaumannDas Buch "Überleben in der Katastrophe" von Hermann Diamanski, verfasst von Heiko Haumann, bietet einen eindrucksvollen Einblick in das Leben eines "einfachen Mannes" im Kontext der deutschen Geschichte des 20. Jahrhunderts. Diamanski, ein Seemann und Kommunist, engagierte sich illegal gegen den Nationalsozialismus und kämpfte im Spanischen Bürgerkrieg. Seine Erlebnisse im Zigeunerlager von Auschwitz, wo er als Lagerältester fungierte, sowie seine Teilnahme am Todesmarsch nach Buchenwald, sind zentrale Elemente dieser Biografie. Nach dem Krieg erlebte er in Ostdeutschland eine Karriere, geriet jedoch bald in Konflikt mit dem Staatsapparat der DDR und floh nach Westdeutschland. Dort arbeitete er zeitweise für den US-Geheimdienst und war Zeuge im Auschwitz-Prozess. Diese Biografie gewährt auf ungewöhnliche Weise Einblicke in die Verflechtungen von privatem Leben und weltpolitischen Ereignissen und lädt die Leser*innen ein, sich mit der Aufarbeitung der Vergangenheit auseinanderzusetzen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notvorrat Premium-BoxSichere Lebensmittelreserve für den Ernstfall Stromausfälle, Naturereignisse, Versorgungsengpässe oder andere Notlagen können den Alltag schnell verändern. Die Notvorrat Premium-Box bietet eine kompakte Lebensmittelreserve mit lang haltbaren Produkten, die im Ernstfall sofort zur Verfügung steht. Die Box ist in zwei Varianten erhältlich: als 7-Tage-Vorrat für eine erwachsene Person oder als 14-Tage-Vorrat für eine erwachsene Person. Die 14-Tage-Box eignet sich alternativ auch für 2 Personen über 7 Tage. Lang haltbar, kalorienreich und sofort lagerfähig Die enthaltenen Lebensmittel sind bis zu 10 Jahre haltbar und wurden für eine langfristige Vorratshaltung zusammengestellt. Pro Person stehen durchschnittlich ca. 2547 Kalorien pro Tag zur Verfügung. Die 7-Tage-Box enthält insgesamt ca. 17 827 Kalorien. Die 14-Tage-Box enthält insgesamt ca. 35 654 Kalorien. Damit entsteht eine verlässliche Grundlage für die Lebensmittelversorgung in Ausnahmesituationen. Kompakt verstaut und flexibel erweiterbar Die robuste Lagerbox lässt sich platzsparend im Keller, im Abstellraum, in der Garage oder in der Vorratskammer unterbringen. Mehrere Boxen können übereinander gelagert werden, sodass der Vorrat je nach Bedarf erweitert werden kann. Die Kombination aus Fertiggerichten, Notrationen, Brotprodukten und Grundnahrungsmitteln sorgt für Abwechslung und eine breite Lebensmittelbasis während einer Krisensituation. Erhältlich als 7-Tage- oder 14-Tage-Vorrat 7-Tage-Box für 1 erwachsene Person 14-Tage-Box für 1 erwachsene Person oder 2 Personen für 7 Tage Bis zu 10 Jahre haltbare Lebensmittel Durchschnittlich ca. 2547 Kalorien pro Person und Tag Kombination aus Fertiggerichten, Notrationen, Brot und Grundnahrungsmitteln Robuste, stapelbare Lagerbox Platzsparend lagerbar und flexibel erweiterbar Inhalt 7-Tage-Box: 1 × Hühnervolleipulver aus Bodenhaltung 1 × Vollmilchpulver 1 × Butterpulver 1 × Nudeln Bolognese vegetarisch mit Soja 1 × Chicken Tikka Masala 1 × Nudeltopf Jägerart mit Rindfleisch und Pilzen 1 × Ungarischer Nudeltopf mit Rindfleisch 1 × Huhn-Sahne-Nudeln mit Spinat 1 × Kartoffeleintopf 1 × Cous-Cous mit Gemüse 4 × NRG-5 Emergency Food Notration Einzelpackung 1 × Bircher Müsli, 150 g 1 × Milchreis, 100 g 1 × Schokoknusperwürfel mit Milch, 150 g 2 × Bauernfrühstück, 100 g 1 × Gemüsebrühe, 430 g 1 × Brotaufstrich Tomatencreme, 420 g 2 × Roggenvollkorn-Dosenbrot, je 350 g 1 × Roggenmischbrot, 350 g Inhalt 14-Tage-Box: Die 14-Tage-Variante enthält die doppelte Menge aller aufgeführten Lebensmittel und Notrationen. Sie eignet sich für 1 Person über 14 Tage oder alternativ für 2 Personen über 7 Tage. 7-Tage-Box: Kalorien: ca. 17 827 kcal Außenmaße: ca. 40 × 30 × 22 cm Innenmaße: ca. 36,8 × 26,8 × 21,6 cm Gewicht der Box: ca. 1,05 kg Belastbarkeit Inhalt: bis 25 kg 14-Tage-Box: Kalorien: ca. 35 654 kcal Außenmaße: ca. 60 × 40 × 22 cm Innenmaße: ca. 56,8 × 36,8 × 20,2 cm Gewicht der Box: ca. 2,45 kg Belastbarkeit Inhalt: bis 50 kg Lieferumfang: Notvorrat Premium-Box in der gewählten Ausführung (7 Tage Sicherheit oder 14 Tage Sicherheit) inklusive Lagerbox und komplettem Lebensmittelvorrat199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Kasko
-
Wahrheit und Katastrophe, Fachbücher von Dirk BraunsteinTheodor W. Adorno (1903-1969) gilt als bedeutender Denker seiner Zeit und seine Kritische Theorie als zentraler Teil der (nicht nur deutschen) Wissenschaftsgeschichte. Doch ist seine Kritik an den Zumutungen der modernen Gesellschaft heute noch aktuell? Dirk Braunstein wendet sich gegen die kulturindustrielle, wissenschaftspolitische und pseudointellektuelle Erledigung der Kritischen Theorie Adornos. Seine Untersuchungen zum Adornoschen Begriff der Kritik, des Rechts, der Ökonomie, des Materialismus, der Zeitdiagnose und der Gesellschaft sowie zur Lehre des Philosophen und Soziologen beschäftigen sich auch mit der Frage, wie jene Lehre philologisch adäquat wiederzugeben ist.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die erwartete Katastrophe, Fachbücher von Mischa LuyWarum beginnen Menschen mit dem Preppen? Weshalb betreiben sie solch aufwändige Vorsorgemassnahmen und woher kommt ihre Furcht vor dem Zusammenbruch der gesellschaftlichen Ordnung? In Interviews mit Prepperinnen spürt Mischa Luy deren persönliche Motivationen und Überzeugungen nach. Er beschreibt, dass dem Wunsch nach Unabhängigkeit innerhalb katastrophischer Zukunftsszenarien ein starkes Bewusstsein für individuelle und gesellschaftliche Verletzbarkeit zugrunde liegt, das auf persönlichen sowie tradierten Mangelerfahrungen, gesellschaftlichen Krisen und sozialisatorisch erworbenen Wertvorstellungen beruht. Luy geht der Bedeutung von familiären Lebensformen, biografischen Erfahrungsbeständen und Selbstkonzepten nach und legt einen besonderen Fokus auf die politische Dimension des Preppens. Dabei macht er deutlich, warum bestimmte Deutungsmuster und Narrative innerhalb der Prepper-Szene für Menschen mit rechter bis rechtsextremer Weltanschauung attraktiv sind. Zudem leistet er eine historische Rekonstruktion der Genese der Preparedness-Logik und fragt danach, wie Preppen mit zeitgenössischen Zukunftsverhältnissen zusammenhängt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gast, Thomas: Urban Survival - Überleben im NotfallUrban Survival - Überleben im Notfall , Das ultimative Survival Buch - Optimale Krisenvorsorge: Prepping, Selbstversorgung, Fluchtrucksack, Blackout und vieles mehr! , Auspuffanlagen > MS-Teile ohne Straßenzulassung , Erscheinungsjahr: 20221111, Produktform: Kartoniert, Autoren: Gast, Thomas, Seitenzahl/Blattzahl: 213, Keyword: buch survival; krieg vorbereitung; kriesenvorbereitung; krisenvorsorge; notfallvorsorge; prepping buch; urban survival; überleben im krieg, Fachschema: Outdoor~Survival~Überleben (Extremsituation), Fachkategorie: Die Natur: Sachbuch, Warengruppe: TB/Garten/Pflanzen/Natur, Fachkategorie: Survival (Überlebenstraining), Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Verlag: Eulogia Verlags GmbH, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 374, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783969673058, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0500, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.